俱乐部估值定价逻辑,核心看收入与成长空间
2026-10-20 13:41:35俱乐部估值正在从奖杯叙事转向收入叙事,核心看收入规模与成长空间。曼联、皇家马德里、利物浦的报价分歧,表面是控制权与情怀,底层却是转播合同、商业赞助和球场开发能带来多少可预期现金流。读懂这套定价逻辑,才能看清足球资本为何愿意为一家俱乐部支付远超账面资产的价格。
近十年俱乐部交易从少数富豪的玩物变成机构资产配置。切尔西在2022年由伯利财团收购,曼联在2024年引入英力士少数股权,利物浦向DynastyEquity出售少数股权,报价都围绕收入倍数展开。买家先拆转播权、赞助合同和比赛日收入,再问球场与海外市场还能增长多少,才看奖杯陈列室。
估值模型先把收入拆成转播、比赛日、商业三块。英超国内转播合同每季超过十六亿英镑,欧冠参赛奖金和系数分成又给豪门加一层。老特拉福德扩建、安菲尔德看台改造、伯纳乌翻新,都是把比赛日收入做厚的动作。球衣主赞助、训练服和袖标被切成不同权益出售,赞助商买的不是九十分钟,而是全年曝光。
成长空间最直观落在球场。皇家马德里翻新伯纳乌后增加贵宾包厢、餐饮和演唱会,巴塞罗那推进诺坎普改造,热刺依靠托特纳姆热刺球场把美式橄榄球赛事和演出排进日历。容量、包厢数量、非比赛日活动决定了收入天花板。投资者愿意给这些项目溢价,因为合同一签多年,现金流比奖杯稳。
全球品牌把成长空间推向海外。曼联、皇家马德里和巴塞罗那靠历史积累的球迷网络卖区域赞助,季前赛放在美国、日本和沙特,为的是转播分成与本地合作。迈阿密国际签下梅西后,门票、苹果转播套餐和赞助价格同步抬升。国际收入不需要每场都赢,却需要持续曝光,这正是估值模型偏爱的可复制现金流。
多俱乐部集团把成长空间做成组合。城市足球集团以曼城为核心,在纽约、墨尔本、孟买布局;红牛系用莱比锡红牛、萨尔茨堡红牛和纽约红牛共享球探与商业资源;清湖资本收购切尔西后也探索卫星俱乐部。单一球队的收入有上限,集团可以把转播、赞助和球员交易打包,估值因此按平台而非单店计算。
机构定价通常先看企业价值与收入倍数。曼联、切尔西、利物浦的交易把倍数锚定在四到六倍收入区间,盈利波动大时更看收入稳定性。EBITDA能修正工资和转会摊销,DCF把球场项目、转播周期和欧战资格折现。会员制俱乐部如皇家马德里、巴塞罗那没有公开股权价格,但咨询机构仍用收入、品牌价值和资产重估给出参考。
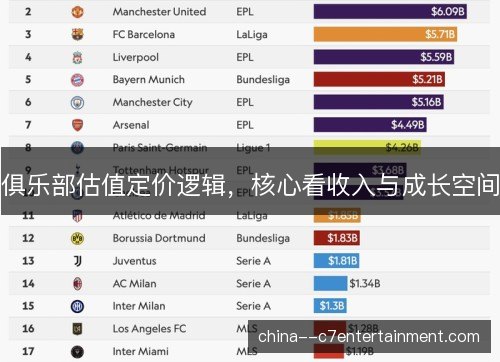
奖杯能抬品牌,却不必然抬利润。切尔西在伯利财团入主后连续大额引援,工资和摊销吞掉收入增量,估值故事仍要回到欧冠资格与商业合同。曼联营收长期居前,但老特拉福德改造和竞技波动让买家压价。收入是可审计的,奖杯是波动的,机构资本自然把定价重心放在前者。
定价逻辑改变俱乐部治理。曼联引入英力士后重组足球运营,切尔西设立多部门商业团队,利物浦把安菲尔德活动日历排满。教练如瓜迪奥拉、阿尔特塔、安切洛蒂不仅要管训练,也要配合赞助与季前安排。体育总监和财务官一起看工资占比、转会摊销和欧战奖金,竞技决策被放进现金流模型。
收入叙事也有脆弱处。英超盈利与可持续规则限制亏损,欧足联财政公平法案盯住工资与转会支出,降级会让转播收入骤降。利率上行时,杠杆收购的财务成本更重,切尔西、曼联的债务结构被反复审视。成长空间若只停在纸面,球场工期延误或赞助违约,倍数就会回落。
中型俱乐部的估值更依赖跑道。阿斯顿维拉在维拉公园扩建和欧冠资格之间找平衡,纽卡斯尔联背靠沙特公共投资基金,先修训练基地再谈新球场,西汉姆联靠伦敦球场和英超转播分成稳住底盘。它们很难复制曼联的全球赞助,却能用欧战席位和球场容量把收入抬上一个台阶。
欧洲大陆的定价逻辑同样转向收入。拜仁慕尼黑靠安联球场和商业网络维持高倍数,尤文图斯用安联球场和品牌授权补联赛转播差距,国际米兰与AC米兰讨论新球场以释放比赛日收入。意甲转播合同低于英超,投资者更看重球场项目、欧冠奖金和品牌复兴的斜率。
球员合同也进入估值表。哈兰德在曼城的进球与商业吸引力抬高比赛日与转播关注,姆巴佩加盟皇家马德里带来球衣销售和赞助激活,贝林厄姆在多特蒙德与皇家马德里的成长路径让买家看到资产增值。俱乐部把年轻球员的长约视为可摊销资产,但工资和签字费会压缩短期利润。
往后看,俱乐部估值会继续分化。皇家马德里、曼联、利物浦、拜仁慕尼黑这类全球品牌能拿收入溢价,阿斯顿维拉、纽卡斯尔联、西汉姆联要靠球场和欧战把收入做厚,莱比锡红牛、城市足球集团则把多俱乐部网络当成增长引擎。买家不再为单一奖杯付高价,而是为可扩张的收入结构付高价。
这套定价逻辑让足球更透明,也更残酷。收入与成长空间被写进模型,青训、球场、赞助和海外市场都成了估值变量。游戏体验皇家马德里、曼联、利物浦仍会因品牌被追捧,切尔西、纽卡斯尔联、阿斯顿维拉则要用项目证明跑道。谁能把球迷热情转成长期合同,谁就能在下一轮俱乐部交易里拿到更高定价。